2%的背后 造纸和纸制品业相煎太急!
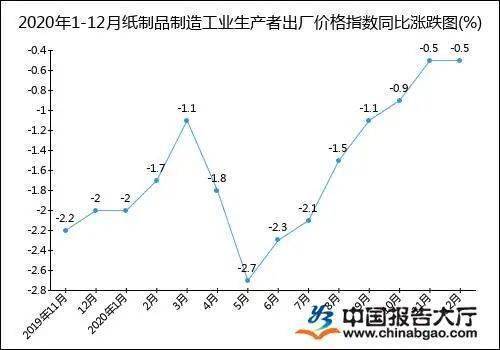
国家统计局发布的数据显示,2023年1-5月,造纸和纸制品业营业收入同比下降2.0%,利润总额同比下降52.4%。这2%的降幅背后,折射出造纸和纸制品业正面临前所未有的困局。
原料之痛:废纸进口清零,木浆依赖进口
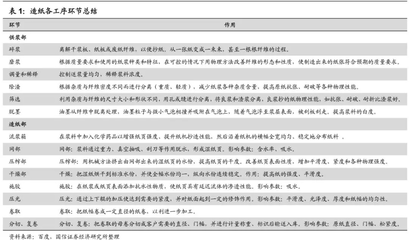
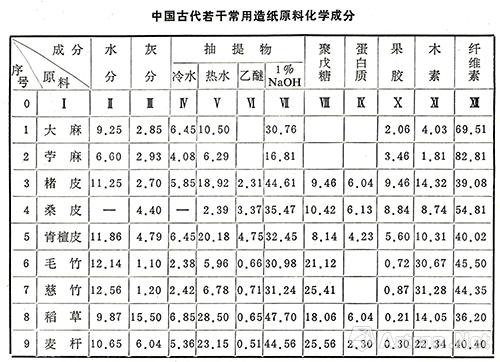
造纸原料主要包括废纸浆、木浆和非木浆。随着环保政策趋严,我国废纸进口量从2017年的2572万吨骤降至2020年的689万吨,2021年起全面禁止进口废纸。这一政策导致造纸企业原料来源受限,不得不转向国内废纸和进口木浆。国内废纸回收体系尚不完善,回收率仅为49%,远低于发达国家的70%以上。我国木浆对外依存度高达60%以上,进口木浆价格波动直接传导至造纸成本。2023年以来,国际木浆价格虽有回落,但仍处于历史高位,造纸企业成本压力未减。
产能过剩:纸企扩产与需求疲软并存
在原料受限的造纸行业产能过剩问题日益突出。据不完全统计,2022-2023年国内计划新增纸及纸板产能超过3000万吨,主要集中在包装纸和文化纸领域。下游需求却持续疲软。2023年1-5月,机制纸及纸板产量同比下降1.2%,消费量增速放缓。产能过剩导致市场竞争加剧,纸价持续走低。以瓦楞纸为例,2023年上半年均价较去年同期下降约15%,部分纸企已陷入亏损。
纸制品业:上游涨价与下游压价的双重挤压
造纸和纸制品业是紧密相连的产业链。造纸企业将原料制成原纸,纸制品企业再进行加工成包装箱、纸盒等产品。当前,造纸企业为缓解成本压力,试图提价原纸,但纸制品企业面临终端消费不振,难以将成本上涨传导至下游。纸制品企业还面临来自包装替代品的竞争,如塑料包装、可循环包装等。双重挤压下,纸制品企业利润空间被严重压缩,部分中小企业被迫减产或停产。
相煎太急:产业链协同发展是关键
“本是同根生,相煎何太急。”造纸和纸制品业作为产业链上下游,本应协同发展,却因原料困境和产能过剩陷入内卷。要破解当前困局,需从多方面发力:一是加快国内废纸回收体系建设,提高废纸回收率和利用率;二是优化原料结构,鼓励企业布局海外木浆产能,降低进口依赖;三是严控新增产能,推动行业兼并重组,提高产业集中度;四是加强产业链协同,鼓励造纸企业与纸制品企业建立长期合作关系,共同应对市场波动。
2%的降幅看似微小,却敲响了行业警钟。造纸和纸制品业需摒弃“相煎”思维,转向合作共赢,方能走出原料困局,实现高质量发展。
如若转载,请注明出处:http://www.furenept.com/product/52.html
更新时间:2026-11-07 02:28:47